
Além do Planalto: Eleição do Novo Congresso Decide Transição Tributária, Desoneração, Teto de Herança e R$ 45 Bi em Emendas
Deputados e senadores empossados em 2027 herdam o início da cobrança de CBS e IBS, 13 vetos presidenciais pendentes, possível fim do 'split payment' e o destino de verbas bilionárias que comprimem investimentos federais.
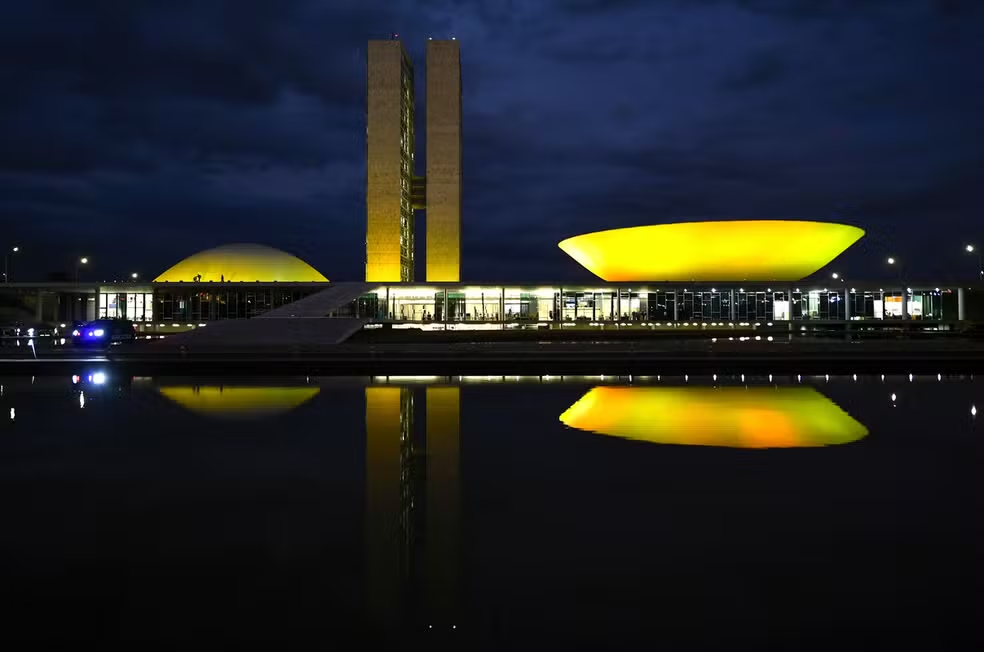
As decisões que afetarão a carga tributária das famílias, o custo da folha de pagamento de empresas e o destino de dezenas de bilhões de reais de dinheiro público a partir de 2027 não dependerão unicamente de quem ocupar a cadeira de presidente da República. Os deputados federais e senadores eleitos no último pleito, que tomam posse formalmente no dia 1º de fevereiro de 2027, desembarcarão em Brasília no exato ano em que a engrenagem central da reforma tributária começará a rodar na prática.
Além da substituição de tributos sobre o consumo, os novos parlamentares terão a prerrogativa de definir o limite nacional do imposto sobre heranças (ITCMD), votar a extensão da desoneração da folha salarial de 17 setores econômicos e direcionar a execução de R$ 44,8 bilhões em emendas parlamentares previstos no Projeto de Lei Orçamentária Anual (PLOA).
Reforma Entra em Vigor Mesmo sem Ação Parlamentar
Quem vencer a corrida pelo Palácio do Planalto terá influência direta na regulamentação e na gestão do novo modelo tributário. O futuro mandatário poderá sugerir ajustes legais, editar decretos e vetar projetos aprovados pelas Casas Legislativas, conforme explica o economista Haroldo da Silva, presidente do Conselho Regional de Economia do Estado de São Paulo (Corecon-SP). Contudo, o chefe do Executivo não possui competência jurídica para revogar unilateralmente dispositivos fixados na Constituição Federal ou em leis complementares.
Nas palavras de Haroldo da Silva:
"O Congresso de 2027 será particularmente importante porque herdará uma reforma já em funcionamento e passará a decidir quanto dela será preservado, corrigido ou recalibrado."
Uma das principais frentes de debate econômico foi antecipada por Daniella Marques, porta-voz e coordenadora econômica da campanha de Flávio Bolsonaro (PL). Ela declarou que uma gestão liberal pretende revogar o chamado "split payment" — sistemática que segrega automaticamente o tributo no ato da liquidação financeira entre pessoas jurídicas a partir de 2028. Por se tratar de um mecanismo criado pela legislação da reforma, sua extinção exigirá obrigatoriamente a edição de nova lei pelo Congresso.
Mesmo se o novo Parlamento não aprovar nenhuma nova norma sobre o tema em 2027, o cronograma estabelecido pela Emenda Constitucional nº 132/2023 e pelas Leis Complementares nº 214/2025 e nº 227/2026 seguirá em curso de forma automática:
2027: Começa a primeira substituição de tributos. A Contribuição sobre Bens e Serviços (CBS), de alçada federal, entra em operação substituindo PIS e Cofins. Simultaneamente, o Imposto sobre Bens e Serviços (IBS), gerido por estados e municípios, passa a ser recolhido com alíquota inicial e provisória de 0,1%;
2027: A alíquota do Imposto sobre Produtos Industrializados (IPI) é zerada para quase a totalidade dos itens fabris, preservando apenas as vantagens comparativas da Zona Franca de Manaus;
2029 a 2032: Transição gradual com substituição do ICMS (estadual) e do ISS (municipal) pelo IBS, até a conclusão e consolidação definitiva do regime em 2033.
Para o cientista político e economista Fabio Andrade, professor de Relações Internacionais da ESPM, o perfil do novo Congresso manterá a influência de setores organizados que já dominam os corredores do Parlamento:
“Mudanças políticas não acontecem de forma radical, elas sempre são mais lentas. Digo isso porque os principais grupos de interesse colocados devem permanecer.”
Herança de Vetos: Imóveis, Bebidas Vegetais e SAFs
O primeiro grande embate tributário do novo Parlamento poderá girar em torno da análise dos 13 vetos presidenciais aplicados à Lei Complementar nº 227/2026, caso a atual legislatura não aprecie os dispositivos até dezembro. Os vetos não decaem com a virada de ano e exigem maioria absoluta — 257 votos na Câmara dos Deputados e 41 no Senado — para serem derrubados.
O advogado tributarista e diretor executivo da NimbusTax, João Henrique Gasparino, esclarece:
“Mas dois pontos importam mais que a mecânica: veto não tem aprovação tácita, de modo que nunca ser pautado equivale materialmente a ser mantido; e vetos pendentes não decaem com o fim da legislatura, então o Congresso de 2027 herda os treze intactos.”
Entre os pontos vetados que podem voltar à pauta estão:
Antecipação do ITBI: O texto original do Congresso autorizava prefeituras e o Distrito Federal a oferecer desconto para quem optasse por pagar o Imposto sobre Transmissão de Bens Imóveis na lavratura da escritura, antes do registro no cartório de imóveis;
Alimentos vegetais: O Congresso havia concedido 60% de desconto de CBS e IBS a alimentos líquidos de base vegetal; o veto manteve o benefício apenas para leite fermentado e compostos lácteos tradicionais;
Sociedades Anônimas do Futebol (SAFs): Dispositivos que previam a ampliação de benefícios e incentivos fiscais para clubes-empresa foram barrados pelo Executivo.
Imposto Sobre Herança: Teto e Base de Mercado
Outro tema direto na mesa dos novos senadores é o Projeto de Resolução do Senado nº 57/2019, que sugere elevar de 8% para até 16% o teto nacional do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD). A matéria tramita exclusivamente no Senado, sem necessidade de sanção presidencial ou crivo da Câmara.
O aumento do teto nacional não dobra automaticamente o imposto em todo o país, já que cabe a cada Assembleia Legislativa estadual fixar suas tabelas e faixas de progressividade. No entanto, Gasparino alerta que a maior mudança patrimonial já foi aprovada pela LC nº 227/2026 ao fixar o valor de mercado como parâmetro oficial de apuração do bem herdado:
“Para quem herda um único imóvel de família, o teto é a variável menos relevante. Pesa muito mais a base de cálculo, que a LC 227 nacionalizou como valor de mercado — em Estados que praticavam valor venal de IPTU, isso dobra o imposto sem mexer em nenhuma alíquota.”
O Fim da Desoneração da Folha em 2028
Fora do consumo, a Lei nº 14.973/2024 fixou o calendário de reoneração gradual da contribuição previdenciária de 17 setores intensivos em empregos:
Em 2027: Empresas pagam 15% sobre os salários e recolhem alíquota residual da Contribuição Previdenciária sobre a Receita Bruta (CPRB);
Em 2028: Fim definitivo da CPRB e retorno da alíquota plena patronal de 20% sobre a folha.
Como pontua Haroldo da Silva:
“Não é preciso aprovar lei para acabar com a desoneração em 2028. É preciso aprovar lei se o Congresso quiser evitar o seu fim.”
Do ponto de vista orçamentário, prorrogar o benefício exigirá que o Parlamento apresente compensações financeiras expressas na Lei Orçamentária Anual elaborada no fim de 2027, impactando diretamente setores como construção civil, tecnologia, vestuário, call centers e transporte de passageiros.
Disputa por R$ 44,8 Bilhões em Emendas
Os novos parlamentares terão a caneta para alocar R$ 44,8 bilhões em emendas parlamentares individuais e de bancada previstos no PLOA de 2027. O montante não inclui as dotações de comissão, que ainda serão debatidas.
Esse volume de recursos incide diretamente sobre o orçamento discricionário — a verba livre que o governo utiliza para custear universidades públicas, infraestrutura, rodovias, compra de maquinário e ciência:
“Se o total da despesa está limitado pelas regras fiscais, cada R$ 1 bilhão adicional destinado a emendas reduz em R$ 1 bilhão o espaço disponível para outras despesas discricionárias. Não há mágica aritmética aqui.”
— Haroldo da Silva, presidente do Corecon-SP.
Fabio Andrade complementa que, com a retenção do controle de verbas pelos congressistas, a moeda de troca entre o Executivo e o Parlamento passará pelo controle dos comitês que administrarão as regras da CBS e do IBS:
“Talvez a principal moeda do Congresso sejam as negociações no que tange à composição do núcleo que vai ser responsável pela gestão dos recursos com o IBS e a CBS. Essa pode ser uma moeda de troca até mais poderosa do que efetivamente a dotação orçamentária.”
MP das Apostas na Reta Final da Legislatura
A articulação política com a nova legislatura já começou nos bastidores em torno de matérias urgentes, a exemplo da Medida Provisória nº 1.394/2026, editada pelo governo Lula em 25 de setembro para proibir plataformas de apostas esportivas e jogos on-line e exigir a devolução dos saldos aos clientes.
Com prazo de votação fixado para até 23 de novembro de 2026, a MP precisa ser chancelada pelos atuais congressistas, mas seu desfecho já é negociado pelos blocos partidários que formarão a sustentação do futuro governo federal.
Comentários (0)
Participe da conversa! Faça login para comentar.
Entrar no VT NewsSeja o primeiro a comentar.